Vanguard宣布要發行20檔新的ETF(S&P500 ETF)

2010年6月26日 星期六

美國最大的基金集團Vanguard於昨日(6/24) 宣布向SEC送審20檔新的ETF,從而將它的ETF系列從46檔一口氣增加到66檔,20檔ETF包括美國國內股票型ETF16檔,市政債券ETF3檔及1檔國際不動產(美國除外)ETF,其中最為矚目的當屬追蹤S&P500指數的ETF。Vanguard其實早就有一檔追蹤S&P500指數的指數共同基金Vanguard 500 Index (VFINX),他是最早的一支指數型基金,現在要發行的S&P500指數的ETF其實是其共同基金的一個股份類別(Vanguard的ETF皆是共同基金的一種股份類別),在S&P500 ETF領域哩,早就有SPDRs的SPY與iShares的IVV,它們分別成立於1993年與2000年。SPY與IVV分別有773億與216億美元的規模,但是都不及Vanguard 500 Index 的911億美元的規模,所以Vanguard雖然晚了17年才發行S&P500 ETF,但是憑藉著它優異的指數化投資技術及超低的費用率,又將再一次的讓投資人享受到更合理的投資成本,Vanguard將S&P500 ETF的總費用率訂在0.06%,投資人幾乎感覺不到它的存在(SPY與IVV都是0.09%)。

Fund
Benchmark
Est. ETF Expense
Est. Inst Expense
Vanguard 500 ETF/Vanguard 500*
S&P 500 Index
0.06
0.05
Vanguard S&P 500 Val Idx
S&P 500 Value
0.15
0.08
Vanguard S&P 500 Gr Idx
S&P 500 Growth
0.15
0.08
Vanguard S&P Mid-Cap 400 Idx
S&P Mid-Cap 400
0.15
0.08
Vanguard S&P Mid-Cap 400 Val Idx
S&P Mid-Cap 400 Value
0.20
0.08
Vanguard S&P Mid-Cap 400 Gr Idx
S&P Mid-Cap 400 Growth
0.20
0.08
Vanguard S&P Sm-Cap 600 Idx
S&P Small-Cap 600
0.15
0.08
Vanguard S&P Sm-Cap 600 Val Idx
S&P Small-Cap 600 Value
0.20
0.08
Vanguard S&P Sm-Cap 600 Gr Idx
S&P Small-Cap 600 Growth
0.20
0.08
Vanguard Russell 1000 Idx
Russell 1000
0.12
0.08
Vanguard Russell 1000 Val Idx
Russell 1000 Value
0.15
0.08
Vanguard Russell 1000 Gr Idx
Russell 1000 Growth
0.15
0.08
Vanguard Russell 2000 Idx
Russell 2000
0.15
0.08
Vanguard Russell 2000 Val Idx
Russell 2000 Value
0.20
0.08
Vanguard Russell 2000 Gr Idx
Russell 2000 Growth
0.20
0.08
Vanguard Russell 3000 Idx
Russell 3000
0.20
0.08
Vanguard Sh-Term Muni Idx*
S&P Nat'l AMT-Free Muni
0.12
Vanguard Int-Term Muni Bd Idx*
S&P Nat'l AMT-Free Muni
0.12
Vanguard Long-Term Muni Idx*
S&P Nat'l AMT-Free Muni
0.12
Vanguard Gbl ex-U.S. Real Est Idx*
S&P Global ex-U.S. Prop
0.35
0.30


Source: Vanguard | * Other Share Classes Available.

Vanguard的ETF由於標榜低費用率,因此近年來極受投資人歡迎,根據Morningstar的統計,截至2010/5/31為止的滾動一年淨資金流入就高達330億美元,雖然Vanguard全部的ETF管理資產目前排行第三名(第一名是iShare,第二名是SPDRs),以他目前即將新發行20檔ETF與業界最低的費用率,對於前2名競爭者,恐怕是愈加感到威脅。


閱讀全文...

可以有空去釣魚的投資組合(Gone Fishin’Portfolio)讀後整理

2010年6月22日 星期二

作者是一個指數化投資的信徒,雖然它也會投資個股與擇時交易,但這些僅僅是興趣,只占投資組合極小的一部分。雖然作者鉅細靡遺的敘述了該如何投資,但是由於我們是外國人,書中是針對美國人建議,很多部分並不適用於外國人,所以我會整理一些我們適用的部分,來代替書中的建議。(後續會一一提出)

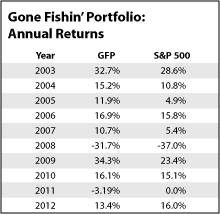
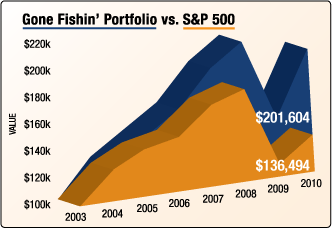
根據Vanguard截至2009年底的績效資料顯示,可以有空去釣魚的投資組合績效得到34.3%而同時間S&P 500卻只有 23.4%。.(註:SPY(追蹤S&P 500的ETF)2009年的績效是26.31%)

這個投資策略自從7年前成立以來從來沒有被大盤(S&P 500)打敗過。而且過去7年每一年的績效都打敗大盤,風險也遠小於大盤的風險。(見下圖)

我們知道沒有其他長期的資本增值策略是比這個策略更安全而且只需要更短的期間(意思是短期間就能達成更好的投資績效)。之所以能如此的秘密是--我們做資產配置 – 以及每年的再平衡(rebalance) – 在大型股、小型股、全球股票、REITs、礦產股以及3類債券間,作再平衡的操作。這個系統簡單易懂,沒有經濟的預測、市場的擇時或是擇股,它只是做一些較不常見的資產混合、廣泛的分散投資、最低的投資成本以及有高的稅務效率。

那麼這個可以有空去釣魚的投資組合跟主動式基金比較起來如何呢?非常的優秀,歷史資料顯示,每一年主動管理基金經理人有四分之三的人是輸給沒有管理的市場指數,如果再經過一段長期間,更是超過95%的經理人輸給大盤。然而可以有空去釣魚的投資組合在過去7年不但打敗大盤(S&P 500),他甚至超越98%以上的主動式基金經理人,而且也超越Berkshire Hathaway(巴菲特的控股公司)。

這個系統是建立在曾經得過諾貝爾經濟學獎(1990年)的投資策略(馬可維茲與威廉夏普的現代投資組合理論)。

除了傑出的績效以外,可以有空去釣魚的投資組合排除了7個主要的投資風險:

1. 避免資金不足的風險 –在你要退休的時候,通膨的風險將會減損你的購買力。

2.避免太過保守的配置資金。(美國國庫券(T-bills) 和定存無法讓你的資產快速增值)

3.避免投資人太過積極的配置投資組合。(所以你不必擔心你的投資化為烏有)

4. 避免個股風險(因為沒有配置個別股票或債券,所以不會讓你因為持有雷曼兄弟或是AIG而使投資組合資產化為烏有)

5. 避免你成為華爾街高投資成本的犧牲者。(台灣尤其是高投資成本的環境)

6. 具有稅務效率,避免被國稅局取走你的投資收入。(台灣投資人須自行跟美國國稅局辦理退稅,投資人如有退稅問題,歡迎與我洽詢)

7.排除了愚笨的代理人風險。一但你管理自己的資金,絕對不會陷入像 “馬多夫(Bernie Madoff)”這樣的詐騙陷阱。

記住:不是錢,時間才是你最寶貴的資源。時間是容易腐壞的、不能代替的,還有不像錢一樣,時間是不能被儲存起來的。

這個投資系統真正漂亮的地方是:它允許你重新安排時間在具有高品質的生活,不管是你喜歡的工作還是僅僅享受你跟朋友與家人的聚會時光。可以有空去釣魚的投資組合給你一個極好的機會去增加財富,同時它也使你有更多的時間去奉獻給人群以及做你喜歡的消遣娛樂。

可以有空去釣魚的投資組合The Gone Fishin’Portfolio

待續…


閱讀全文...

美國市場核心ETF比較表(The four fund families core ETFs list)

上星期Schwab降低了他不久前新發行的8檔ETF的費用率(expense ratio),不但如此,只要投資人在Schwab券商自己的網站上做 交易,還能夠免交易手續費,美國一般折扣券商的手續費為3~10美元/次,以Schwab本來就是全美最大的折扣券商,而且有號稱3000多位的獨立投資顧問使用Schwab的交易平台,在種種投資成本降低的利基下,確實也在短期間內就吸收了超過12億的總資產規模(8檔ETF合計)。Schwab這次似乎是衝著Vanguard而來,因為他的每檔ETF在降低費用率後,都比VAnguard低一點,當然 iShares及SPDRs一定更是感受到威脅。
Domestic-Equity ETFs
Schwab
Vanguard
iShares
SPDRs
U.S. Broad Market
SCHB*
VTI
IWV
TMW
美國全市場
0.06%
0.07%
0.21%
0.21%
U.S. Large-Cap
SCHX
VV
IVV
SPY
美國大型股
0.08%
0.12%
0.09%
0.09%
U.S. Large-Cap Growth
SCHG*
VUG
IVW
ELG
美國大型成長
0.13%
0.14%
0.18%
0.20%
U.S. Large-Cap Value
SCHV*
VTV
IVE
ELV
美國大型價值
0.13%
0.14%
0.18%
0.21%
U.S. Small-Cap
SCHA*
VB
IJR
DSC
美國小型股
0.13%
0.14%
0.20%
0.32%
International-Equity ETFs
Schwab
Vanguard
iShares
SPDRs
International Equity
SCHF*
VEA
EFA
CWI
國際股票(美國除外)
0.13%
0.15%
0.35%
0.34%
International Small-Cap Equity
SCHC
VSS
SCZ
GWX
國際股票小型股
0.35%
0.40%
0.40%
0.59%
Emerging-Markets Equity
SCHE*
VWO
EEM
GMM


新興市場
0.25%
0.27%
0.72%
0.59%


當然投資人除了比較費用率外,應該還要考慮交易量、追蹤誤差(Tracking error)、所追蹤的指數內容與買賣價差(bid-ask spreads)。
以
Schwab來說,由於成立時間尚短,所以交易量相對會較小這可能會產生較高的買賣價差,而現在也還沒有足夠長的時間來評量其追蹤誤 差,所以投資人是否馬上就轉換到Schwab的ETF?或許還要 觀察個一兩年。
雖然四個基金家族的分類ETF大致上涵蓋的持股內容差不多,但是還是有一些差異。我們以國際股票為例,
Vanguard 和iShares基金追蹤MSCI EAFE 指數,涵蓋了已開發歐洲與亞洲,但沒有包括加拿大與南韓,而Schwab基金追蹤FTSE Developed ex-US指數,涵蓋了已開發歐洲與亞洲並且包括加拿大與南韓。SPDR基金追蹤的是更為廣泛的MSCI All Country World ex-US 指數,除了包括已開發市場外還持有大約16%的新興市場,台灣的鴻海是它的第5大持股(2010/6/18時佔0.89%),所以如果不想費心自己配置新 興市場部位的投資人,就可以考慮以這檔CWI來代表美國除外的全球市場。如果想自行配置新興市場的投資人,則可以考慮 Vanguard費用率較低的VEA與VWO來配置美國以外的市場(小缺點:沒有包括到加拿大)或是等一段時間後,觀察Schwab的SCHF與SCHE組合的各項表現。
Schwab選擇一些核 心持有的ETF來上市,試圖挑戰美國市佔率前三大的老大哥,可說是勇氣可嘉,一般新進入ETF領域的基金發行公司,通常都會選擇利基市場,以避開跟前3名 直接競爭,而且一開始發行就挑戰全市場最低費用率,在資產規模還沒變夠大之前,我想Schwab可能都是要貼錢經營吧,不過受益最大的還是ETF投 資人,當一段時間過後,收取較高費用率的基金公司如果發現資金正在流向低費用率的ETF,他們應該也會調低費用率,以避免被淘汰出局。近期最為明顯的就是 Vanguard的VWO與iShares的EEM,VWO成立時間較EEM晚了約2年,但是VWO一路調低費用率,目前只有0.27%,遠低於EEM的 0.72%,VWO的資產規模已快速成長到259億美元,而EEM卻是萎縮到357億美元,雖然還是規模最大的新興市場 ETF,但是我消彼長,可能要不了多久,VWO的資產規模就會超越EEM。


注意:本部落格相關文章僅供教學分享使用,內容僅供參 考,並無作為交易依據之意圖,也不提供任何形式的投資建議。

閱讀全文...

翡翠水庫局長 被詐150萬(Fraud , Everywhere )

2010年6月21日 星期一

由於我工作的關係,常常接觸到投資人被詐騙,有的是金融機構的欺騙(蒙騙),有的是真正的詐騙集團,大部分都是投資詐騙,偶而也會遇到一般的詐騙手法。投資詐騙通常都是透過周遭的熟人(朋友)一個拉一個,類似老鼠會的方式運作,一般詐騙則都是透過電話做地毯式詐騙,以量取勝,量大了,總是會有上鉤的魚兒。

我較難理解的是,一般詐騙很容易識破,電視上或是報章雜誌也常常報導,民眾應該有較多的常識做判斷,但是這位翡翠水庫局長,卻是這麼的低能?之前也有許多高級知識份子被詐騙的新聞,不禁感嘆:這些人竟然不具備基本的判斷能力,那麼容易受騙,以後還有許多陷阱等著他們呢。

其實較難識破的是投資詐騙,有些投資詐騙也不會馬上爆掉,通常可以撐個數年,有些較早投入的民眾,還有機會全身而退,但是通常很少人能全身而退,他們都是貪婪的,會把賺到的錢再加碼投入,因此受害金額就會以滾雪球般增加。

我之前寫有多篇詐騙相關文章,各位如有興趣,可以在部落格右上方的搜尋框輸入"詐騙"二字,便可以找到。基於預防的動機,我們將於7~8月開辦2場(暫定)詐騙手法大公開的研討會,會中將會見識到各類的投資詐騙手法與方式,並會教大家如何辨別與查證真偽,最後歸納出一些規則,可以讓大家迅速篩選,即使詐騙手法推陳出新,還是能一眼就識破。

開課日期:第一場2010/7/5(一) AM9:00~12:30     
                    第二場2010/7/31(六)AM9:00~12:30
上課地點:嘉義市區,視報名人數多寡,屆時另行通知
報名方式:網路表單或電話
課程費用:500元,上課前10天報名9折優惠,團體5人以上報名8折優惠,客戶5折優惠。(由於只收場地與教材費用,恕無提供午餐)

歡迎企業或團體包班上課(地點不拘),請透過這裡聯絡。


閱讀全文...

黃金並不是貨幣,當全球經濟改善的時候將面臨壓力 – Miguel Perez - Santalla

2010年6月20日 星期日

作者:Daniela Cambone

發佈時間:2010年6月13日

“黃金並不是貨幣,並且當全球經濟改善的時候將面臨強勁的下滑壓力,”據賀利氏市場部副總經理Miguel Perezz – Santalla表示。

在第34屆國際貴金屬學會會議期間接受採訪的Perez – Santalla表示黃金應該為了一般價值用途而被選購,不應該作為抵禦世界末日的避險。

Perez – Santalla表示黃金是一種美妙的商品,並且需求很旺盛,應該在其美麗和特性上進行使用。“你應該為了避險一些有價值的,才去投資黃金,”他表示。“但是如果你是為了對世界末日進行儲蓄,那麼這並不會幫到你多少。”

由於其歷史,黃金被認為是一種貨幣,但是它不是,他表示“金價將下跌,並且其價格將下跌至真正的價值,抵消由於珠寶需求以及手邊的其他用途產生的額外價值。”

Perez – Santalla表示黃金要比其他金屬更加的流通,所以人們被它所吸引,但是它依然是一種商品。

“當問題出現 – 如果出現,天啊!情願他們不出現 – 那麼黃金將不是你所希望擁有的,”他表示。“黃金的確不能為你做任何事。你如何用它來交易商品,以及你的確真正需要的東西?”

Perez- Santalla表示當人們把過多貨幣投入到黃金的時候,他們“事實上損害了”整體的經濟。“如果全球繼續大量投資入黃金的話,那麼你將是搬起石頭砸自己的腳,”他說道。

“你正在造成同樣的問題。貨幣的不流通損害了經濟。”

他表示由於疲軟的經濟和主權債務擔憂,投資者緊急救援歐元,退出股市,金價被強大的投資需求所提升。

“全球經濟開始改善,你將看到全面的清算,並且金價將下跌,”Perez – Santalla表示。

“當這一天來臨的時候,經濟開始改善,那麼將是另外一種情況。”

被問及最近關於伊朗購買黃金和拋售歐元的報導時,Perez-Santalla表示他們最大的擔憂是貨幣,並不僅僅是對黃金的興趣。由於歐洲債務問題,伊朗人擔憂的是歐元。

“很明顯,黃金將是對歐元的很好的避險,”他說道。“可能他們並不想買美元,因為他們並不想支持美元。這意味著黃金是一種貨幣?不,這是他們選擇短期內用來儲存價值的工具。”

相關翻譯:http://www.dyhjw.com/gold/201006158846.html


閱讀全文...

隔壁的百萬富翁(The Millionaire Next Door)

2010年6月17日 星期四

本文參考Weston Wellington, VP DFA的文章寫成

芝加哥太陽報(Chicago Sun-Times)最近報導了一位Grace Groner女士,她長期住在伊利諾州的Lake Forest, 在今年一月以100歲高齡逝世,留下7百萬美元的遺產給他的母校(Lake Forest College)。雖然Groner住在這個國家最富有的社區之一,他幾乎從不宣揚他自己的慈善信託基金。她在12歲時成為孤兒,被鄰居扶養長大且在1931年拿到英國語文學位。之後進入芝加哥的亞培製藥( Abbott Laboratories,ABT)當祕書,它在亞培工作了43年,未婚、沒有擁有過汽車,在搬入朋友贊助的單臥室房子之前,一生中大部分時間都住在公寓裡。

它的700萬財產是她一生人格特質(節約、簡樸) 以及許多的好運所產生的偶然的結果。她在1935年以每股60元的價位買了3股亞培的股票,股息全部再投資買亞培股票,然後從來沒有賣出它們。經過了75年的時間,她的3股已經成長到超過10萬股,原始投入的180元也成長了38000倍,接近700萬元。

這個故事帶給每個人臉上一抹微笑以及提供了一個很好的投資課程教案。

· 經過長期的複利是一個令人驚奇的一件事。能使180元變成700萬元,需要連續75年,年平均複利15.13%。比較起來,一個月期國庫券(US Treasury bills)經過75年後180元會成長到3046元, S&P 500指數會成長到389,669元,美國小型價值股票(US small cap value stocks)會成長到10,435,007。(年化報酬分別為3.84%, 10.78% 及 15.75%)經過長期的時間,一點點額外的報酬率都會產生很大的不同。(例如15.75%與15.13%看似差異不大,但75年的複利卻可以相差343萬5千元)

· 維持投資策略需要紀律、客觀, 在經過75年後Groner小姐有充足的理由可以被投資人諮詢持有亞培股票的智慧,並推而廣之到任何種類的股票投資。在1937年的熊市,亞培股票大體上損失了三分之一,例如,從1937年三月一直到1944年三月股價從沒超過50元。不管股票價格在1962, 1970, 1974, 1982, 1987, 1990, 2002, and 2008的下跌,她都繼續持有亞培股票。

· 在最近的金融海嘯的尾聲,對於作家以及財經記者而言,在所謂的黑天鵝事件( "black swan" events)發生的可能性上已經變成是一種流行的語言(大家都在說)。對於他們的觀察(言論),有一些確定的事實;如同Eugene F. Fama (大學教授)於1965年的博士論文指出, 股票報酬顯示出極端的結果比起常態分配的預測是更常發生的。Groner小姐的經驗說明了一些未預料到的黑天鵝事件( "black swan" events)是如何可以變成是一件非常好的事情(而不是一場災難)。

· 即使是你擁有一支未來會持續成長的股票,但是在當下你可以辨認出來嗎?這恐怕比你想像的還要困難。

· 亞培股價的行為中最顯著的特點是在過去75年間是一個長期走勢不明的期間或低於平均的績效,常常被股市中聳人聽聞的消息與各類小道消息所充斥。舉例來說,對於股票投資人而言1950年代是一個報酬豐厚的十年,道瓊工業平均指數(Dow Jones Industrial Average)漲幅超過3倍。但是Abbott股價僅僅上漲了22.7%,在經過如此長的乾旱期(10年,比喻股票報酬落後大盤很多)我們當中能有多少人會有耐心繼續股息再投資於"明顯的"輸家? 相同的理由適用於持有一資產類別例如小型股票(small cap stocks)或是不動產(real estate)在經過一個持續很久的相對弱勢的期間。

· 我們應該試圖去模仿Groner小姐的成功嗎(藉由押注在單一公司股票上)? 或許沒辦法,特別是如果我們正尋求用我們的投資組合積累退休金。雖然我們可能欽佩她的節儉習慣,當你要擁有(維持)數百萬美元投資組合的時候,我們當中的大多數將會有一段辛苦的搭乘公共汽車的期間以及穿二手的衣服(勤儉致富?)。如果他的投資變得一文不值(公司下市或是市值大跌..),最大的輸家將會是Lake Forest大學,而不是Groner小姐的生活方式。

· Groner小姐成功的一個主要因素是一個有趣的地理上的偶然。她在Lake Forest被扶養長大以及在靠近芝加哥的一家公司工作,這使得它變成全美股票市場當中的最大贏家之一。舉例來說,在截至2009年底的50年期間,只有7檔股票有較高的報酬: Altria Group, Kansas City Southern, Loews, Walgreen, RadioShack, Dover, 以及Johnson & Johnson。但是如果他當初選擇那段期間的產業領導者如杜邦公司( DuPont),國家鋼鐵(National Steel)或者是Nash Kelvinator來工作—這些全部是道瓊工業平均指數的成分股—結果將會有很大的不同。(註: DuPont成立於1802年,一開始是火藥進口與製造商,目前是非常有名的化學製品公司,直到現在仍是道瓊工業平均指數的成分股,但是從1935年到2010年,其累積股票報酬率還是差亞培一大截;National Steel經過了長期虧損,終於在2002年3月宣告破產;Nash Kelvinator是一家家用電器生產商,在1954年時就被分拆,最終公司名稱也都賣給了別人)

這故事的寓意是:愛因斯坦(Albert Einstein)可能或者也可能不是語錄(經過長期的複利是一個令人驚奇的一件事)的原始來源,但是它卻顯示複利確實是世界第八大奇蹟。

參考資料:

John Keilman, "A Hidden Millionaire's Gift," Los Angeles Times, March 6, 2010.
David Roeder, "One Woman, Three Abbott Shares Equals $7 Million," Chicago Sun-Times, March 7, 2010.
Eugene F. Fama "The Behavior of Stock-Market Prices," Journal of Business 38, no. 1 (January 1965): 34-105.
Center for Research in Security Prices, University of Chicago.

後記:
雖然知道Grace Groner女士的故事無法被複製,但是我們卻可以利用複利的驚人威力,只要時間夠長。在6年前,我每月額外提撥4000元到小孩的投資帳戶,預計由我提撥14年共67.2萬元,之後就交由孩子自己接續提撥直到孩子66歲之時(如果我還活著,那麼我就是94歲了),60年共提撥了288萬,一般上班族應該都是有能力的,您知道如果每年以複利率8%增值(詳下圖與說明),60年後本金會成長到多少嗎?

image
圖片來源:Vanguard
如果投資人以70%股票,25%債券及5%現金部位的資產配置,從1926年到2008年的83年當中,可以獲得通膨調整後的年均報酬率為5.59%,以美國的長期通膨率為接近3%而言,其原始年均報酬率超過8%。

PMT=-48000,N=60,I=8%,得出FV=60154238

解答:本利和為6015萬4千元

如果一位年輕人,只要每月存4000元,到他66歲時會有6千萬的退休金,我想這位年輕人應該充滿了希望,而不會拒絕提撥4000元。就算是我們以每年3%的通膨來將6015萬折現,也就是說這個人今天就要退休了,那麼她會有相當現值1021萬的退休金(當然不包括公司或政府的退休金辦法),如果這筆資金在退休後持續有6%的名目報酬率,那麼他可以每月提領約當現值5萬元,直到90歲。因此可以維持一個還算舒適的基本生活品質。我這個做父親的,只是在很早的時候(孩子6歲時),每月省下4000元,並且盡早告訴孩子複利的威力,讓孩子也懂得利用它(預計孩子20歲後由他自己提撥4000元),就可以在60年後送給他一個退休大禮,您是否也願意試試看呢?


閱讀全文...

投資風險的真相(The truth about risk)

毫無疑問地,你一定聽過高報酬伴隨高風險,但是你可能不知道長期而言,股票市場的高報酬,雖然伴隨較高的波動性,卻給投資人帶來不錯的報酬率,我們可以看幾張各資產類別的長期報酬率。
圖1:
image
股票經通膨調整後,30年的年平均報酬率有6.82%,這個數值還是在2008年年底金融海嘯正嚴重時所錄得的資料。

圖2:
image
來源:Vanguard
在1979年投資1萬元在美國股市上,到2008年12月31日時會有72308.85元,成長了7倍多。

歷史上三種主要投資資產類別:股票、債券、現金,各類別在伴隨著一致性的風險下,都分別產生相當一致性的長期報酬。了解了這些歷史軌跡,可以幫助你的投資組合駕馭風險。

在Vanguard金融集團的研究中,正確的資產混合(股票、債券、現金)可以影響長期的投資報酬,這比其他任何事都還重要,它甚至比你的個別投資還重要。

如何取得平衡?

對一位投資者而言,風險來自於多種型式,有股票價格下跌的風險、有通膨腐蝕資產購買力的風險、有政治不穩定而影響國際市場的風險,等等。

達成長期財務目標意思是接受對於風險與報酬之間的平衡與了解三種主要資產類別的歷史報酬軌跡。從歷史資料來看,股票比起債券或現金提供了較高的長期報酬率,但也同時伴隨了較高的風險。債券的風險與報酬則介於股票與現金之間,雖然現金資產可以有較為安穩的報酬,但是卻幾乎跟不上通膨率,很難對抗通貨膨脹風險,許多人採取保守的投資方式來避免投資風險,但卻沒思考到這反而暴露在因通膨而引起的購買力風險,這種風險一般人不易察覺,但卻是長期投資的最大風險。

基本上,如何將資產配置在股票、債券、現金,取決於你的期望報酬所相對應的風險。也就是你為何而投資(例如:為了退休),何時需要用到這筆錢?(例如:20年後,且按年提領,非一次提領)。所以什麼是分配你投資組合的正確方式?你需要回答3個基本問題:

1. 你的投資目標與投資期間為何?

想要有效地管理風險的第一件事便是設立你的財務目標。(你曾經為了退休或度假而儲蓄嗎?)其次是設定一個合理的期限來達成目標,一般而言,你的投資期限愈長,你就可以配置愈多的資產在股票或股票型基金,他們擁有長期而言最高的潛在報酬率。對於短期目標-那些少於一年的目標-考慮保守的現金投資,例如貨幣市場基金或是定存。另一方面,如果你有大概3年的期間來儲蓄購屋頭期款,那麼就可以選擇較低風險的短期政府公債。如果你是要準備較長期的退休金,你可以承受較積極的股票配置,只要在你可接受增加的風險範圍內。

2. 你晚上睡得安穩嗎?

經過過去的80年,如果你從這個網頁所看到的互動說明圖表,在所有3種資產類別中,股票是長期績效最好的,當然也伴隨著短期劇烈下跌的風險。想成為一位成功的投資人,你需要預設會發生不可預期的(下跌)以及為壞日子的來臨做好準備。

底下的圖形顯示,股票的單年度報酬(annual returns)比起債券或是現金來的更有戲劇性的變化,她的年度報酬變化區間從+54%到-43%,當報酬區間在上半部(正值)時,大家都很輕鬆的持有股票,但是當因劇烈下跌而造成報酬區間在下半部(負值)時,卻有一些投資人會睡不安穩。而債券沒有提供如同股票般那麼高的回報,它們通常也不會下跌得像股票那麼嚴重(註:甚至跟股票有負相關性,能在股票下跌時,債券反而上漲),這也就是為何將股票與債券混合的投資組合能減輕做噩夢的機會。

每一資產類別之報酬區間(滾動期間:1926-2008)
image 
資料來源:Vanguard,股票市場報酬之計算在1926-1970年間是由Standard & Poor's 500 Index代表,1971-2005年4月22日期間是由Dow Jones Wilshire 5000 Index代表,之後就由MSCI US Broad Market Index代表。債券市場報酬計算在1926-1968年間是由S&P High Grade Corporate Index代表,1969-1972年間是由Citigroup High Grade Index代表,1973-1975年間則由Lehman Brothers U.S. Long Credit AA Index代表,之後則由Barclays Capital U.S. Aggregate Bond Index代表。現金部位則是由Citigroup 3-Month Treasury Bill Index代表。過去績效不是未來報酬的保證,指數的績效不代表任何特定的投資,投資人不能直接投資指數。

雖然股市短期會有較大的波動,眼尖的你想必已經發現持有股票(正確的說是持有美國全市場股票指數型基金)長達10年時,你只有很微小的機率會造成年均報酬率為負值(約-2%~-3%),但卻也有機會達到年均報酬率20%以上。
圖3:
image
1990-1999這10年間,美國股市經通膨調整後的年均報酬率是14.24%,原始報酬率還會更高。

3. 你將所有雞蛋放在同一個籃子嗎?

投資人可以透過多樣化投資進一步降低投資的風險,意思是透過不同資產類別(股票、債券、不動產、原物料、現金),不同的產業類別(資訊科技、金融、製造業、製藥保健、能源、公用事業..等),不同的資本額(大型股或小型股等)以及不同的國家區域來分配你的資產。要如此做的一個簡單的方式便是投資共同基金,只使用一個投資工具(共同基金)便可以投資數百家甚至數千家公司的股票,藉由擁有一支廣泛多樣化的指數型基金,你可以建立一個完全分散化的投資組合。你也可以投資於專注在產業類別、單一國家或區域、小型股..等低成本指數型基金。

要特別提醒的是,在下跌的市場中,多樣化投資並不能保證你的投資能獲利或是免於虧損。也就是即使採取多樣化投資,只能將非市場風險最小化,也無法規避市場風險。

保持專注與再平衡

一旦你實現了資產配置,日復一日的資產類別波動,會改變當初預定的資產配置比例,在一個股市多頭的年代,你的股票部位會因股市上漲增加比重,這使你遠離當初的股市曝險,會增加你投資組合的波動性,所以保持定期的再平衡是有必要的,以保持你原有的股債配置比率。


閱讀全文...

華爾街掮客馬多夫 獄友讚:超神

2010年6月10日 星期四

想來,馬多夫在獄中生活應該很愜意,在台灣也是有這類情況,難怪大家都爭相往監獄擠,把監獄擠的人滿為患,所以我們面對近日台中市的警界沉淪,也就不足為奇。去年入監服刑的博達董座葉素菲,掏空博達等公司數十億元,可能關個7~8年就能假釋出獄,如果一般人也能像葉素菲或馬多夫設計這麼高竿的騙局,我想一定許多人都願意去做,我們只要看看一般的詐騙集團多到抓不完,就知道幹這行的人不在少數,曾幾何時,詐騙,已經是社會的一個常態了,以至於真警察被當成是詐騙集團扮的假警察,更是有層出不窮的詐騙花招,這年頭,似乎用騙的賺錢較快,所以,我們善良老百姓,只能自求多福,多學多看,以免哪天被騙到傾家蕩產還跟詐騙集團說謝謝。

(法新社紐約7日電) 「紐約雜誌」(New York Magazine)今天報導,犯下龐氏騙局正在獄中服150年刑期的華爾街掮客馬多夫(Bernard Madoff),毫不同情受災戶,而且是其他受刑人眼中的大英雄。

該週刊在一篇人物介紹中,描述這名犯下華爾街史上最大詐欺案的72歲掮客。馬多夫在北卡羅來納州布特納聯邦監獄(Butner federal prison)已經服刑1年,有人聽到他對詐欺受災戶的心情:「去他的災戶。我扛了他們20年,現在卻得坐150年(牢)。」

週刊表示,馬多夫從踏進監牢那一刻起,便很享受獄中的明星光環。馬多夫當初是在層層維安人員護送、大批媒體記者包圍下,搭直升機抵達監獄。

他在獄中結識不少友人,包括哥倫比亞黑手黨老大波斯科(Carmine Persico),兩人放風時還一起散步。

在獄中世界,囚號61727-054的馬多夫有自己的粉絲。

最讓其他受刑人津津樂道的,是馬多夫的「成就」:從數以千計的客戶手中騙得650億美元。這是他落網前聲稱的詐騙數字。

其中一名受刑人說,馬多夫在獄中的跩樣,「就像他擊敗全世界一樣」。

這名受刑人向紐約雜誌透露:「在獄中他不是社會蛀蟲,而是成就斐然,大家都因為他的事蹟敬佩他。」

根據其他網路消息,另一名受刑人說:「他無疑是史上最偉大的騙子。」(譯者:中央社蔡佳敏)


閱讀全文...

Dan Pink 談令人驚訝的動機科學(Dan Pink on the surprising science of motivation)

2010年6月9日 星期三

在台灣商業運作的公司,大都有一套激勵(獎勵)辦法,我之前待過的金融機構也是非常善於此道,每一年、每一季、每一個月甚至每一周都有績效獎勵,只要業績下滑或是還沒達到預定目標,就緊急來一個臨時獎勵,小至一張電影票(或現金100元)大至10多萬的海外旅遊,年度結算後還有人可以領到高達數百萬的分紅,不過即使在這樣獎勵無數的商業機構,仍然充滿了對工作沒有情感,食之無味棄之可惜的員工,這情形在高科技產業更是不遑多讓。

在多年以前,我就下定決心,傾聽自己內在的聲音,不被外在高獎勵機制所誘惑,而可能做出一些以後會後悔的事情(例如:傷害到客戶),同時也尋找能夠激勵自己的工作動機,這動機不是外在的獎勵,而是內在的驅動力量。在台灣金融業,我想願意這樣做,而且付諸行動的從業人員可能不多吧?

在MyOOPS開放式課程中,無意間發現這段演說,恰巧詮釋了我一直以來所努力的人生目標之一。我想這對我或是一般人來說,找出生活(工作)的動機,並持之以恆,是一件具挑戰性的事,不過當我確定了之後,卻是充滿了力量與內心的踏實感。

希望這段影片可以激起一些漣漪,喚醒許多人心中早就已經死寂的一絲夢想,一絲能驅動內在力量的動機。對於企業主而言,是否也願意撥出時間與資源,像Google或是影片中提到的澳洲軟體公司Atlassian,將更多的注意力放在開發(激發)員工的正向工作動機,而不是做人人都會做的灑銀彈,白花花的銀子雖然有一定的功效,卻也有副作用,哪天一旦少了一些銀彈攻勢,公司的業績(營業額)可能就無法持續,而使得企業經營陷入了吸毒式的惡性循環。

補充資料:
TED網站有許多很精彩的演講片段,你可以在這裡找到許多有中譯的影片。


閱讀全文...

充滿利益衝突的台灣金融業(conflicting loyalties of Finances in taiwan)

2010年6月3日 星期四

從這篇報導便可以看出基金銷售通路與客戶間存有嚴重的利益衝突,銷售通路為了要多賺點佣金,便會傾向銷售提供較高銷售佣金的基金,而基金公司與客戶也有利益衝突,基金公司為了能提供較高的佣金給銷售通路,會犧牲投資人的利益,將基金的內扣費用提高(或是不願降低),結果最後吃虧的都是投資人。

【記者李淑慧/台北報導】

金管會昨(1)日預告新規定,基金銷售機構必須全面揭露「通路服務費」,也就是銀行、證券業賣基金時,從投信公司及境外基金總代理公司拿到的佣金,都必須攤在陽光下。

過去銀行、證券業理專在銷售基金時,很多都看哪一家投信公司、境外基金公司給的佣金比較高,就賣那一家的產品,而不是看投資人真正需求。

金管會指出,上述新規定可以避免銀行、證券業為了賺取高額佣金而拼命推銷特定基金。

目前投信公司、境外基金公司給銷售機構的通路服務費,大約是1.5%。

據了解,先前銀行局曾研議,計畫調降銀行銷售國內、外基金的通路服務費,從1.5%大幅縮減至以0.5%為上限,但銀行認為此舉將嚴重衝擊銀行基金業務,且民眾未來申購基金的手續費恐難再有折扣。

金管會昨天預告「境外基金管理辦法」及「投信事業募集基金處理準則」,要求銷售機構所拿到的報酬、費用、折讓等各項利益,應該向投資人揭露。該準則目前正在徵求外界意見,預計最快下半年才會開始實施。

證期局主秘吳桂茂指出,在資訊揭露之後,銷售機構比較不會因為收取的佣金比較高,而拼命推薦某一檔基金,可透過市場機制來發揮約束的力量。

目前各基金公司給銷售機構的通路服務費不一,須視各基金銷售情況而定。

例如有些銀行通路很強,基金公司需要透過銀行多賣點基金,就會給銀行較高費用;如果基金很搶手,基金公司給銷售機構的費用,相對可能就不會那麼多。

這些管理費是由基金公司支付給銷售機構,而不是由投資人付錢,但證期局認為,基於維護投資人權益,相關資訊還是必須充分揭露。

各基金公司給銷售機構的管理費用揭露後,金管會指出,投資人在選擇基金時,至少可以拿來參考,評估想投資的基金是否真像理專說的那麼好,還是只是因為基金公司給這家銀行的管理費比較高,銀行才力推相關基金。

【2010-06-02/經濟日報/B1版/基金理財】

那麼投資人要如何才能避免這類情形發生在自己身上呢?

我們可以參考金融業最先進的美國的情況,在美國,有所謂的獨立理財顧問(IFA),也有許多低內扣費用(經理費保管費行政費及稅金)的免佣基金(No-load fund,台灣稱免手續費基金),不論你是主動式或被動式(指數化)的投資人,你都可以找一位獨立理財顧問(有許多是隸屬於獨立理財顧問公司),透過跟顧問的交談溝通,製作一份理財與投資計畫,在投資方面一律以免佣基金或ETF為主,將原本被基金公司收走的高內扣費用,節省下來,拿大約一半的費用付給獨立理財顧問,投資人既可享受到VIP級的服務也能降低投資的成本,可謂是一舉兩得。在美國這樣開放及激烈競爭的金融市場,只要客戶稍微徵大眼睛,就可以享受到非常好的投資環境,避免掉利益衝突,然而在台灣的投資人,由於金融財團的既得利益,又缺乏強有力的新進業者競爭,幾乎是處在被金融業集合壟斷的不利位置,投資人想要突破這樣的困境,唯有將自己的資金出走,到美國的券商開戶,直接跟美國金融機構打交道,然後聘請一位台灣當地的獨立理財顧問來協助投資理財的規劃與執行。雖然這是一條較為陌生的道路,但是不這樣做也是沒有其他路可走,這是唯一能有效解決低成本與獨立客觀並避免利益衝突的方法,如果還有其他可行的方式,還請各界賢達不吝指教提供。


閱讀全文...

中華民國證券商業同業公會之國際投資警訊專區(source:International Organization of Securities Commissions, IOSCO)

中華民國證券商業同業公會之國際投資警訊專區於2010/6/1正式成立,短短2天已經建了65筆資料,雖然還有許多漏網之魚,不過總是一個起步,讓投資人多一個管道查詢可疑的投資詐騙公司或網站。

之前寫有金融詐欺與詐騙集團等相關投資詐騙案,最近又收到幾個不一樣的案例,這類投資詐騙始終沒有根絕(我看根本不可能根絕),一直以更精緻或更複雜的手法,來欺騙無知的投資人,近來更拜網路科技之賜,設立網站輕而易舉,一般人又沒有足夠的資訊或知識來判斷其真偽,詐騙集團可以一直以不同的網址來行詐騙,讓投資人更相信其真實性(真是好騙阿)。

以國際投資警訊專區中所提供的資訊,許多詐騙網址已經無效,在IOSCO公布不到2個月,網站就失效,他們可能事跡敗露又另起爐灶設立新的網站了。其實國內也充斥許多投資詐騙,大部分都是以高利來誘惑投資人,近期我會開設一個研習會,主要討論各式的金融詐騙以及教大家如何抽絲剝繭來破解詐騙案,可保一路投資平安,免於遭受絡繹不絕的高超投資詐騙手法。


閱讀全文...

2010年下半年展望

2010年5月21日 星期五

image (圖片來源: American Century Investments)

在一個月前,看到這篇內部報告,因忙於其他事物,一直沒有放上來分享,晚了一個月,趨勢已經成為事實,並不是鼓勵大家猜測市場走向,而是希望在投入資金布局時,能有耐心,能不追高,能不貪婪,能避免受到短期波動的影響。

這篇報告得出的結論是:不確定性(uncertainty),這一點從近期美國反映S&P500指數期貨波動程度的VIX 指數(芝加哥選擇權交易所波動率指數)的上下震盪可以得到印證。
image
當大家都再一次陷入恐慌情緒時,能不能有一顆理性冷靜的頭腦與長期投資的價值觀,避免此時殺出手中的股票(或股票型基金)部位,就決定了未來財富的多寡。目前可以做的事情是,將一部分債券型基金(或是現金部位)開始賣出,轉入股票型基金,做一次資產配置的再平衡。

VIX指數來到45.79(見下圖),已經是2008年金融海嘯時期的平均水平,雖然未來一段時間仍是充滿了不確定性,全世界的經濟都還是蹣跚而行,但卻是我們撿便宜的時刻,巴菲特在2010年股東會對給者的提問做了一段回答。記者問巴菲特:您認為將來市場會怎麼走?巴菲特回答說他不知道市場明天、下週或明年會怎麼走,但是他知道寧可持有股票而不是債券或現金。巴菲特補充說他在每個他去過的地方都會被問到這個問題。Munger(巴菲特的合夥人)則說人們應該要習慣將來有一段時間不會有令人興奮的報酬。
image

當然,敢不敢在股市下行與恐慌之際持有股票,恐怕是大多數人應該好好思考的一件事!

(美國世紀投資的春季展望報告)


閱讀全文...

海外所得課稅話術破解

之前常常遇到客戶會發問一個問題:現在海外基金要課海外所得,所以是不是趕快購買投資型保單,法律不追朔既往,這樣就不會獲利被課到稅了。其實這都是金融從業人員為了要業績而硬配在一起的行銷話術,一般民眾海外投資所得真要被課到基本所得稅,還真是不容易,我們來看幾個例子。

假設投資報酬率8%,那麼海外所得要列入最低稅負制計算的金額是100萬,其投資本金要達到100/0.08=1250萬元才需注意,不過即使海外所得超過100萬,也不一定要擔心,只要所得基本稅額條例裡面所列的6項所得不超過600萬(免稅額600萬),也不需擔心,如果沒有另外5項的收入,而只有海外投資所得一項,那麼投資本金須超過600/0.08=7500萬元,才需注意。即使6項收入超過600萬,也未必是按照20%來課稅,如果你的一般綜合所得稅額超過所得基本稅額條例的課稅金額,那麼是適用較高的稅額,所得基本稅額條例就不適用!
其實海外所得課稅所適用的所得基本稅額條例,只有極少數的人會適用,而那些人也早就已經有專業的會計師幫忙因應,反倒是一般人沒聘請專業會計師,也沒有專屬的付費理財顧問,有的是免費的理專或壽險從業人員的建議,大部分人一輩子可能都不會適用到所得基本稅額條例,但卻買了許多要因應這個條例的金融商品,反倒是免費的建議最貴!

國稅局網站的說明:
須同時符合下列四項要件:

(一)海外所得 ≧ 100萬元

全戶全年海外所得 < 100萬元者:
無須計入基本所得額

全戶全年海外所得 ≧ 100萬元者:
全數計入基本所得額

(二)基本所得額 > 600萬元

基本所得額 =
按所得稅法計算之綜合所得淨額 + 海外所得+受益人與要保人不同之人壽保險及年金保險給付 + 未上市櫃股票及私募基金受益憑證交易所得 + 非現金捐贈金額

基本所得額 ≦ 600萬元:
無須繳納基本稅額

基本所得額 > 600萬元:
基本稅額 =(基本所得額 — 600萬)× 20%

(三)基本稅額 > 一般所得稅額

基本稅額 ≦ 一般所得稅額:
無須繳納基本稅額

基本稅額 > 一般所得稅額:
視海外已納稅額扣抵金額之大小

(四)海外已納稅額扣抵金額 < 基本稅額與一般所得稅額之差額

海外已納稅額扣抵金額 ≧(基本稅額 - 一般所得稅額):
無須繳納基本稅額

海外已納稅額扣抵金額 <(基本稅額 - 一般所得稅額):
應繳納之基本稅額 = 基本稅額 - 一般所得稅額 - 海外已納稅額扣抵金額

你可以再看看下列3個例子(出處:台北市國稅局)


閱讀全文...
Related Posts with Thumbnails