顯示具有 投資規畫 標籤的文章。 顯示所有文章

可以有空去釣魚的投資組合(Gone Fishin’Portfolio)讀後整理

2010年6月22日 星期二

作者是一個指數化投資的信徒,雖然它也會投資個股與擇時交易,但這些僅僅是興趣,只占投資組合極小的一部分。雖然作者鉅細靡遺的敘述了該如何投資,但是由於我們是外國人,書中是針對美國人建議,很多部分並不適用於外國人,所以我會整理一些我們適用的部分,來代替書中的建議。(後續會一一提出)

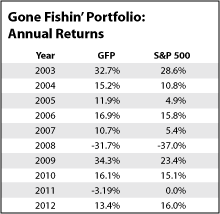
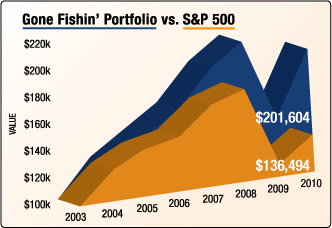
根據Vanguard截至2009年底的績效資料顯示,可以有空去釣魚的投資組合績效得到34.3%而同時間S&P 500卻只有 23.4%。.(註:SPY(追蹤S&P 500的ETF)2009年的績效是26.31%)

這個投資策略自從7年前成立以來從來沒有被大盤(S&P 500)打敗過。而且過去7年每一年的績效都打敗大盤,風險也遠小於大盤的風險。(見下圖)

我們知道沒有其他長期的資本增值策略是比這個策略更安全而且只需要更短的期間(意思是短期間就能達成更好的投資績效)。之所以能如此的秘密是--我們做資產配置 – 以及每年的再平衡(rebalance) – 在大型股、小型股、全球股票、REITs、礦產股以及3類債券間,作再平衡的操作。這個系統簡單易懂,沒有經濟的預測、市場的擇時或是擇股,它只是做一些較不常見的資產混合、廣泛的分散投資、最低的投資成本以及有高的稅務效率。

那麼這個可以有空去釣魚的投資組合跟主動式基金比較起來如何呢?非常的優秀,歷史資料顯示,每一年主動管理基金經理人有四分之三的人是輸給沒有管理的市場指數,如果再經過一段長期間,更是超過95%的經理人輸給大盤。然而可以有空去釣魚的投資組合在過去7年不但打敗大盤(S&P 500),他甚至超越98%以上的主動式基金經理人,而且也超越Berkshire Hathaway(巴菲特的控股公司)。

這個系統是建立在曾經得過諾貝爾經濟學獎(1990年)的投資策略(馬可維茲與威廉夏普的現代投資組合理論)。

除了傑出的績效以外,可以有空去釣魚的投資組合排除了7個主要的投資風險:

1. 避免資金不足的風險 –在你要退休的時候,通膨的風險將會減損你的購買力。

2.避免太過保守的配置資金。(美國國庫券(T-bills) 和定存無法讓你的資產快速增值)

3.避免投資人太過積極的配置投資組合。(所以你不必擔心你的投資化為烏有)

4. 避免個股風險(因為沒有配置個別股票或債券,所以不會讓你因為持有雷曼兄弟或是AIG而使投資組合資產化為烏有)

5. 避免你成為華爾街高投資成本的犧牲者。(台灣尤其是高投資成本的環境)

6. 具有稅務效率,避免被國稅局取走你的投資收入。(台灣投資人須自行跟美國國稅局辦理退稅,投資人如有退稅問題,歡迎與我洽詢)

7.排除了愚笨的代理人風險。一但你管理自己的資金,絕對不會陷入像 “馬多夫(Bernie Madoff)”這樣的詐騙陷阱。

記住:不是錢,時間才是你最寶貴的資源。時間是容易腐壞的、不能代替的,還有不像錢一樣,時間是不能被儲存起來的。

這個投資系統真正漂亮的地方是:它允許你重新安排時間在具有高品質的生活,不管是你喜歡的工作還是僅僅享受你跟朋友與家人的聚會時光。可以有空去釣魚的投資組合給你一個極好的機會去增加財富,同時它也使你有更多的時間去奉獻給人群以及做你喜歡的消遣娛樂。

可以有空去釣魚的投資組合The Gone Fishin’Portfolio

待續…


閱讀全文...

隔壁的百萬富翁(The Millionaire Next Door)

2010年6月17日 星期四

本文參考Weston Wellington, VP DFA的文章寫成

芝加哥太陽報(Chicago Sun-Times)最近報導了一位Grace Groner女士,她長期住在伊利諾州的Lake Forest, 在今年一月以100歲高齡逝世,留下7百萬美元的遺產給他的母校(Lake Forest College)。雖然Groner住在這個國家最富有的社區之一,他幾乎從不宣揚他自己的慈善信託基金。她在12歲時成為孤兒,被鄰居扶養長大且在1931年拿到英國語文學位。之後進入芝加哥的亞培製藥( Abbott Laboratories,ABT)當祕書,它在亞培工作了43年,未婚、沒有擁有過汽車,在搬入朋友贊助的單臥室房子之前,一生中大部分時間都住在公寓裡。

它的700萬財產是她一生人格特質(節約、簡樸) 以及許多的好運所產生的偶然的結果。她在1935年以每股60元的價位買了3股亞培的股票,股息全部再投資買亞培股票,然後從來沒有賣出它們。經過了75年的時間,她的3股已經成長到超過10萬股,原始投入的180元也成長了38000倍,接近700萬元。

這個故事帶給每個人臉上一抹微笑以及提供了一個很好的投資課程教案。

· 經過長期的複利是一個令人驚奇的一件事。能使180元變成700萬元,需要連續75年,年平均複利15.13%。比較起來,一個月期國庫券(US Treasury bills)經過75年後180元會成長到3046元, S&P 500指數會成長到389,669元,美國小型價值股票(US small cap value stocks)會成長到10,435,007。(年化報酬分別為3.84%, 10.78% 及 15.75%)經過長期的時間,一點點額外的報酬率都會產生很大的不同。(例如15.75%與15.13%看似差異不大,但75年的複利卻可以相差343萬5千元)

· 維持投資策略需要紀律、客觀, 在經過75年後Groner小姐有充足的理由可以被投資人諮詢持有亞培股票的智慧,並推而廣之到任何種類的股票投資。在1937年的熊市,亞培股票大體上損失了三分之一,例如,從1937年三月一直到1944年三月股價從沒超過50元。不管股票價格在1962, 1970, 1974, 1982, 1987, 1990, 2002, and 2008的下跌,她都繼續持有亞培股票。

· 在最近的金融海嘯的尾聲,對於作家以及財經記者而言,在所謂的黑天鵝事件( "black swan" events)發生的可能性上已經變成是一種流行的語言(大家都在說)。對於他們的觀察(言論),有一些確定的事實;如同Eugene F. Fama (大學教授)於1965年的博士論文指出, 股票報酬顯示出極端的結果比起常態分配的預測是更常發生的。Groner小姐的經驗說明了一些未預料到的黑天鵝事件( "black swan" events)是如何可以變成是一件非常好的事情(而不是一場災難)。

· 即使是你擁有一支未來會持續成長的股票,但是在當下你可以辨認出來嗎?這恐怕比你想像的還要困難。

· 亞培股價的行為中最顯著的特點是在過去75年間是一個長期走勢不明的期間或低於平均的績效,常常被股市中聳人聽聞的消息與各類小道消息所充斥。舉例來說,對於股票投資人而言1950年代是一個報酬豐厚的十年,道瓊工業平均指數(Dow Jones Industrial Average)漲幅超過3倍。但是Abbott股價僅僅上漲了22.7%,在經過如此長的乾旱期(10年,比喻股票報酬落後大盤很多)我們當中能有多少人會有耐心繼續股息再投資於"明顯的"輸家? 相同的理由適用於持有一資產類別例如小型股票(small cap stocks)或是不動產(real estate)在經過一個持續很久的相對弱勢的期間。

· 我們應該試圖去模仿Groner小姐的成功嗎(藉由押注在單一公司股票上)? 或許沒辦法,特別是如果我們正尋求用我們的投資組合積累退休金。雖然我們可能欽佩她的節儉習慣,當你要擁有(維持)數百萬美元投資組合的時候,我們當中的大多數將會有一段辛苦的搭乘公共汽車的期間以及穿二手的衣服(勤儉致富?)。如果他的投資變得一文不值(公司下市或是市值大跌..),最大的輸家將會是Lake Forest大學,而不是Groner小姐的生活方式。

· Groner小姐成功的一個主要因素是一個有趣的地理上的偶然。她在Lake Forest被扶養長大以及在靠近芝加哥的一家公司工作,這使得它變成全美股票市場當中的最大贏家之一。舉例來說,在截至2009年底的50年期間,只有7檔股票有較高的報酬: Altria Group, Kansas City Southern, Loews, Walgreen, RadioShack, Dover, 以及Johnson & Johnson。但是如果他當初選擇那段期間的產業領導者如杜邦公司( DuPont),國家鋼鐵(National Steel)或者是Nash Kelvinator來工作—這些全部是道瓊工業平均指數的成分股—結果將會有很大的不同。(註: DuPont成立於1802年,一開始是火藥進口與製造商,目前是非常有名的化學製品公司,直到現在仍是道瓊工業平均指數的成分股,但是從1935年到2010年,其累積股票報酬率還是差亞培一大截;National Steel經過了長期虧損,終於在2002年3月宣告破產;Nash Kelvinator是一家家用電器生產商,在1954年時就被分拆,最終公司名稱也都賣給了別人)

這故事的寓意是:愛因斯坦(Albert Einstein)可能或者也可能不是語錄(經過長期的複利是一個令人驚奇的一件事)的原始來源,但是它卻顯示複利確實是世界第八大奇蹟。

參考資料:

John Keilman, "A Hidden Millionaire's Gift," Los Angeles Times, March 6, 2010.
David Roeder, "One Woman, Three Abbott Shares Equals $7 Million," Chicago Sun-Times, March 7, 2010.
Eugene F. Fama "The Behavior of Stock-Market Prices," Journal of Business 38, no. 1 (January 1965): 34-105.
Center for Research in Security Prices, University of Chicago.

後記:
雖然知道Grace Groner女士的故事無法被複製,但是我們卻可以利用複利的驚人威力,只要時間夠長。在6年前,我每月額外提撥4000元到小孩的投資帳戶,預計由我提撥14年共67.2萬元,之後就交由孩子自己接續提撥直到孩子66歲之時(如果我還活著,那麼我就是94歲了),60年共提撥了288萬,一般上班族應該都是有能力的,您知道如果每年以複利率8%增值(詳下圖與說明),60年後本金會成長到多少嗎?

image
圖片來源:Vanguard
如果投資人以70%股票,25%債券及5%現金部位的資產配置,從1926年到2008年的83年當中,可以獲得通膨調整後的年均報酬率為5.59%,以美國的長期通膨率為接近3%而言,其原始年均報酬率超過8%。

PMT=-48000,N=60,I=8%,得出FV=60154238

解答:本利和為6015萬4千元

如果一位年輕人,只要每月存4000元,到他66歲時會有6千萬的退休金,我想這位年輕人應該充滿了希望,而不會拒絕提撥4000元。就算是我們以每年3%的通膨來將6015萬折現,也就是說這個人今天就要退休了,那麼她會有相當現值1021萬的退休金(當然不包括公司或政府的退休金辦法),如果這筆資金在退休後持續有6%的名目報酬率,那麼他可以每月提領約當現值5萬元,直到90歲。因此可以維持一個還算舒適的基本生活品質。我這個做父親的,只是在很早的時候(孩子6歲時),每月省下4000元,並且盡早告訴孩子複利的威力,讓孩子也懂得利用它(預計孩子20歲後由他自己提撥4000元),就可以在60年後送給他一個退休大禮,您是否也願意試試看呢?
閱讀全文...

投資風險的真相(The truth about risk)

毫無疑問地,你一定聽過高報酬伴隨高風險,但是你可能不知道長期而言,股票市場的高報酬,雖然伴隨較高的波動性,卻給投資人帶來不錯的報酬率,我們可以看幾張各資產類別的長期報酬率。
圖1:
image
股票經通膨調整後,30年的年平均報酬率有6.82%,這個數值還是在2008年年底金融海嘯正嚴重時所錄得的資料。

圖2:
image
來源:Vanguard
在1979年投資1萬元在美國股市上,到2008年12月31日時會有72308.85元,成長了7倍多。

歷史上三種主要投資資產類別:股票、債券、現金,各類別在伴隨著一致性的風險下,都分別產生相當一致性的長期報酬。了解了這些歷史軌跡,可以幫助你的投資組合駕馭風險。

在Vanguard金融集團的研究中,正確的資產混合(股票、債券、現金)可以影響長期的投資報酬,這比其他任何事都還重要,它甚至比你的個別投資還重要。

如何取得平衡?

對一位投資者而言,風險來自於多種型式,有股票價格下跌的風險、有通膨腐蝕資產購買力的風險、有政治不穩定而影響國際市場的風險,等等。

達成長期財務目標意思是接受對於風險與報酬之間的平衡與了解三種主要資產類別的歷史報酬軌跡。從歷史資料來看,股票比起債券或現金提供了較高的長期報酬率,但也同時伴隨了較高的風險。債券的風險與報酬則介於股票與現金之間,雖然現金資產可以有較為安穩的報酬,但是卻幾乎跟不上通膨率,很難對抗通貨膨脹風險,許多人採取保守的投資方式來避免投資風險,但卻沒思考到這反而暴露在因通膨而引起的購買力風險,這種風險一般人不易察覺,但卻是長期投資的最大風險。

基本上,如何將資產配置在股票、債券、現金,取決於你的期望報酬所相對應的風險。也就是你為何而投資(例如:為了退休),何時需要用到這筆錢?(例如:20年後,且按年提領,非一次提領)。所以什麼是分配你投資組合的正確方式?你需要回答3個基本問題:

1. 你的投資目標與投資期間為何?

想要有效地管理風險的第一件事便是設立你的財務目標。(你曾經為了退休或度假而儲蓄嗎?)其次是設定一個合理的期限來達成目標,一般而言,你的投資期限愈長,你就可以配置愈多的資產在股票或股票型基金,他們擁有長期而言最高的潛在報酬率。對於短期目標-那些少於一年的目標-考慮保守的現金投資,例如貨幣市場基金或是定存。另一方面,如果你有大概3年的期間來儲蓄購屋頭期款,那麼就可以選擇較低風險的短期政府公債。如果你是要準備較長期的退休金,你可以承受較積極的股票配置,只要在你可接受增加的風險範圍內。

2. 你晚上睡得安穩嗎?

經過過去的80年,如果你從這個網頁所看到的互動說明圖表,在所有3種資產類別中,股票是長期績效最好的,當然也伴隨著短期劇烈下跌的風險。想成為一位成功的投資人,你需要預設會發生不可預期的(下跌)以及為壞日子的來臨做好準備。

底下的圖形顯示,股票的單年度報酬(annual returns)比起債券或是現金來的更有戲劇性的變化,她的年度報酬變化區間從+54%到-43%,當報酬區間在上半部(正值)時,大家都很輕鬆的持有股票,但是當因劇烈下跌而造成報酬區間在下半部(負值)時,卻有一些投資人會睡不安穩。而債券沒有提供如同股票般那麼高的回報,它們通常也不會下跌得像股票那麼嚴重(註:甚至跟股票有負相關性,能在股票下跌時,債券反而上漲),這也就是為何將股票與債券混合的投資組合能減輕做噩夢的機會。

每一資產類別之報酬區間(滾動期間:1926-2008)
image 
資料來源:Vanguard,股票市場報酬之計算在1926-1970年間是由Standard & Poor's 500 Index代表,1971-2005年4月22日期間是由Dow Jones Wilshire 5000 Index代表,之後就由MSCI US Broad Market Index代表。債券市場報酬計算在1926-1968年間是由S&P High Grade Corporate Index代表,1969-1972年間是由Citigroup High Grade Index代表,1973-1975年間則由Lehman Brothers U.S. Long Credit AA Index代表,之後則由Barclays Capital U.S. Aggregate Bond Index代表。現金部位則是由Citigroup 3-Month Treasury Bill Index代表。過去績效不是未來報酬的保證,指數的績效不代表任何特定的投資,投資人不能直接投資指數。

雖然股市短期會有較大的波動,眼尖的你想必已經發現持有股票(正確的說是持有美國全市場股票指數型基金)長達10年時,你只有很微小的機率會造成年均報酬率為負值(約-2%~-3%),但卻也有機會達到年均報酬率20%以上。
圖3:
image
1990-1999這10年間,美國股市經通膨調整後的年均報酬率是14.24%,原始報酬率還會更高。

3. 你將所有雞蛋放在同一個籃子嗎?

投資人可以透過多樣化投資進一步降低投資的風險,意思是透過不同資產類別(股票、債券、不動產、原物料、現金),不同的產業類別(資訊科技、金融、製造業、製藥保健、能源、公用事業..等),不同的資本額(大型股或小型股等)以及不同的國家區域來分配你的資產。要如此做的一個簡單的方式便是投資共同基金,只使用一個投資工具(共同基金)便可以投資數百家甚至數千家公司的股票,藉由擁有一支廣泛多樣化的指數型基金,你可以建立一個完全分散化的投資組合。你也可以投資於專注在產業類別、單一國家或區域、小型股..等低成本指數型基金。

要特別提醒的是,在下跌的市場中,多樣化投資並不能保證你的投資能獲利或是免於虧損。也就是即使採取多樣化投資,只能將非市場風險最小化,也無法規避市場風險。

保持專注與再平衡

一旦你實現了資產配置,日復一日的資產類別波動,會改變當初預定的資產配置比例,在一個股市多頭的年代,你的股票部位會因股市上漲增加比重,這使你遠離當初的股市曝險,會增加你投資組合的波動性,所以保持定期的再平衡是有必要的,以保持你原有的股債配置比率。


閱讀全文...

Morningstar投資組合分析(Portfolio analysis)

2010年2月3日 星期三

最近因忙著上課準備CFA的考試,工作上也較忙,因此已經很久沒有更新,2010年已經過了一個月了,大家是否擬訂好了今年的各項目標了呢?

鑒於愈來愈多的投資人,奔向美國券商的懷抱,或許滿手都是美國註冊的共同基金與ETF,但是或許沒有一個較detail的工具幫忙做分析,我手邊有一個進階的Morningstar基金分析工具,可按連結觀看Sample(簡化版)(可下載觀看)

https://docs.google.com/fileview?id=0B-jN3lVzLmbwOWI2MWRiMmQtZmQ2MC00ZWQyLWFiZWEtZDZlOGQ5ZTVlMWE1&hl=zh_TW

,今年有許多計畫要上線,希望能幫助更多的朋友在財務累積、財務保留及財務傳承上,有所助益!

首先就是從第二工作月起,每月提供2位投資朋友免費的投資組合分析,您可以將手上的投資標的(共同基金、ETF、股票)email給我們,我們幫您做好分析報告後再email給您,如有不清楚的地方,也可以透過skype或電話聯絡說明,由於我們手邊的Morningstar分析工具只提供美國註冊交易的金融商品,所以如果是台灣販售的金融商品,我們會用其他工具代替。

請有需求的朋友,在下方表格留言,以先留言者為優先,每月重新留言,取前二名,留言請留下您的姓名、市話連絡電話及email,我們收到後,會與您聯繫,請您提供相關資料。


在此先跟大家拜個早年,

祝大家  虎虎生風   虎年行大運   身體健康   萬事如意


閱讀全文...
Related Posts with Thumbnails